

 22:54


 Viernes, 13 de noviembre 2026
Preocupación por la nueva obligación
Activar/Desactivar Leer Página
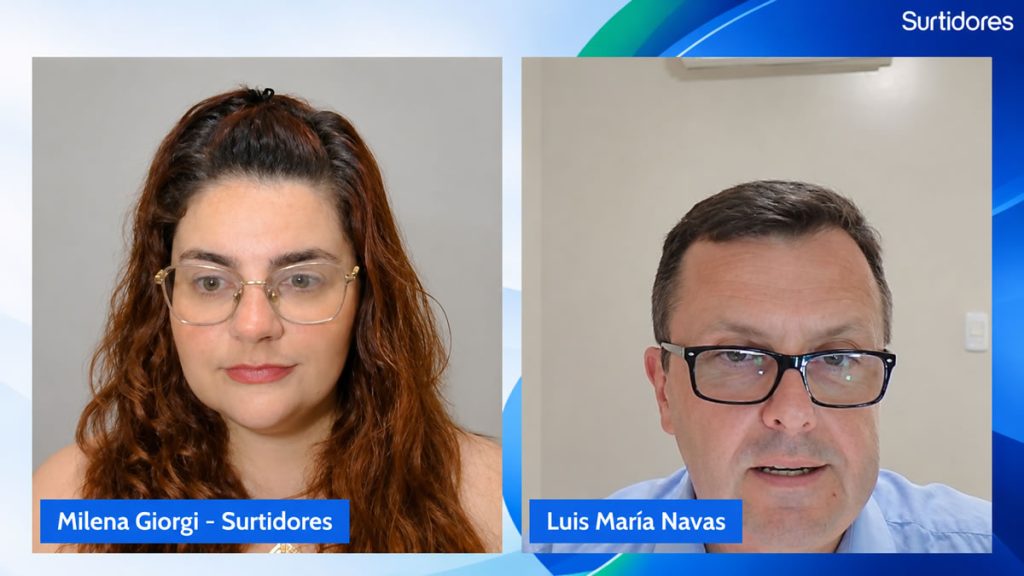
En una entrevista con Surtidores, el especialista Luis Navas describe las inconsistencias que detectó en contratos recientes, con cotizaciones de hasta $2 millones, y plantea qué debe corregir el ENReGE para destrabar las renovaciones.
¿Qué hace una Estación de Servicio cuando está obligada a contratar un seguro que el mercado no puede ofrecer en las condiciones exigidas? Esa pregunta resume el conflicto abierto por la actualización del régimen de caución para GNC. Los vencimientos siguen corriendo mientras los operadores deben resolver una contratación cuya dificultad comienza en la propia regulación.
Luis María Navas, gerente legal de Contegas, consultora especializada en el sector, advierte que muchas aseguradoras no cuentan con una póliza autorizada bajo las pautas de la Resolución ENReGE 689/2026, publicada el 1 de octubre. El punto crítico es la obligación de responder con dinero ante el primer requerimiento del regulador, una condición que, en su análisis, reproduce una incompatibilidad corregida en 2002.

La consecuencia ya aparece en las renovaciones: se emiten contratos con montos actualizados, pero con cláusulas del esquema anterior. A esto se agregan mayores precios y requisitos patrimoniales. “La resolución lo que propone es algo que no existe”, cuestiona el especialista en una entrevista audiovisual con Surtidores, que puede verse completa en su canal de YouTube.
Para el operador, esa falta de resolución tiene una consecuencia inmediata: contratar y pagar no asegura que la documentación contemple el nuevo régimen. Las pólizas examinadas por el entrevistado conservaban condiciones anteriores e incluso referencias simultáneas a disposiciones que considera incompatibles. La observación corresponde a esos contratos revisados, aunque permite identificar qué debería verificarse antes de presentar una cobertura.
El origen del problema se remonta a la Resolución 2629/2002. En aquel momento, las objeciones de cámaras empresarias y estaciones llegaron tanto al ENARGAS como a la Superintendencia de Seguros de la Nación (SSN). La intervención del organismo asegurador derivó en una corrección incorporada mediante la Resolución 2771/2002, según la reconstrucción expuesta durante la entrevista.
Ese antecedente es el centro del cuestionamiento jurídico. Para Navas, la actualización tomó el esquema original sin considerar la modificación posterior, que entiende aún vigente. Por eso, distingue la facultad del regulador para aumentar la garantía de la necesidad de establecer condiciones compatibles con los seguros autorizados.
La solución propuesta es una rectificación puntual. En palabras del especialista: “Para corregirlo tienen que volver al criterio de la resolución 2771”. Su planteo permite conservar la actualización del monto y corregir la forma de ejecución, sin descartar íntegramente el nuevo régimen.
Mientras tanto, la suma garantizada pasó de $50.000 a $112,5 millones. El cálculo actual equivale a 25.000 obleas de $4.500 y se vincula con la actualización del esquema de multas. En la explicación presentada, el salto concentra el efecto de dos décadas sin ajustar aquella garantía.
Ese importe no es el precio del seguro. Representa el compromiso que asume la aseguradora y explica por qué ahora adquieren mayor peso los balances, los avales y la capacidad patrimonial de la estación. La dificultad puede exceder el costo: si la compañía considera insuficiente el respaldo del solicitante, podría rechazar la emisión.
Cambiar de aseguradora agrega otra instancia de evaluación. Las empresas que ya conocen a sus clientes disponen de antecedentes para analizar el riesgo. Una nueva compañía puede exigir documentación adicional, lo que vuelve conveniente anticipar la gestión y evitar que la búsqueda de alternativas comience sobre el vencimiento.
Las cotizaciones mencionadas durante la entrevista muestran, además, fuertes diferencias. Los primeros valores relevados por el especialista rondaban los $400.000; posteriormente aparecieron propuestas de $600.000, $1,5 millones y hasta $2 millones.
Como orientación para comparar, el entrevistado utiliza una referencia histórica cercana al 1 por ciento del monto asegurado, equivalente hoy a unos $1,125 millones. No se trata de una tarifa obligatoria. Los precios son libres y la incertidumbre sobre las condiciones de contratación dificulta establecer una referencia uniforme.
¿Quién cobra si se ejecuta la caución? El beneficiario es el ENReGE. En el supuesto desarrollado durante la charla, la garantía responde por una multa que la estación no paga. Las distribuidoras intervienen en el control de la documentación por delegación del organismo, mientras la SSN regula la actividad aseguradora.
El pago de la compañía tampoco extingue la responsabilidad económica del estacionero. La aseguradora puede reclamarle posteriormente el dinero desembolsado y recurrir a las vías de cobro correspondientes. La caución, por lo tanto, no debe interpretarse como una cobertura que absorbe definitivamente el costo de una sanción. En su experiencia, Navas no registra casos de ejecución de estas garantías para pagar al ente.
Frente a los vencimientos, el especialista recomienda revisar las fechas de la póliza y del pago, comparar ofertas y mantener la cobertura. Su criterio es presentar los contratos disponibles aun cuando contengan las deficiencias señaladas, para evitar quedar sin seguro mientras se resuelve la incompatibilidad. Esa recomendación no equivale a una autorización del regulador ni confirma que cualquier póliza vaya a ser aceptada.
La prioridad surge del riesgo asociado a la falta de cobertura. “No contar con la póliza es una cuestión complicada”, enfatiza al mencionar posibles sanciones e incluso una clausura. La entrevista plantea esas consecuencias como un riesgo; no identifica establecimientos que hayan sido clausurados por este conflicto.
Para las pólizas comprendidas en el período de adecuación, el especialista ubica el límite en el 16 de febrero de 2027. La resolución contempla 90 días hábiles administrativos, por lo que aquella fecha responde al cómputo expuesto durante la conversación. Una contratación anual que se extienda más allá de ese momento no elimina la necesidad de adecuarse.
El antecedente de 2002 muestra un camino posible. En aquella oportunidad, la intervención de la autoridad aseguradora permitió ajustar las condiciones mediante una nueva resolución del regulador. Navas propone retomar ese criterio para que los operadores puedan renovar sus coberturas a tiempo, sin quedar sujetos a una incompatibilidad normativa cuya solución está en manos del Estado.
DEJANOS TU COMENTARIO!