

 6:10


 Viernes, 18 de septiembre 2026
Alternativa comercial
Activar/Desactivar Leer Página
La tecnología permite incorporar la consulta y contratación de coberturas sin sumar oficinas ni estructuras. En otros países ya existen experiencias que vinculan ambos negocios.
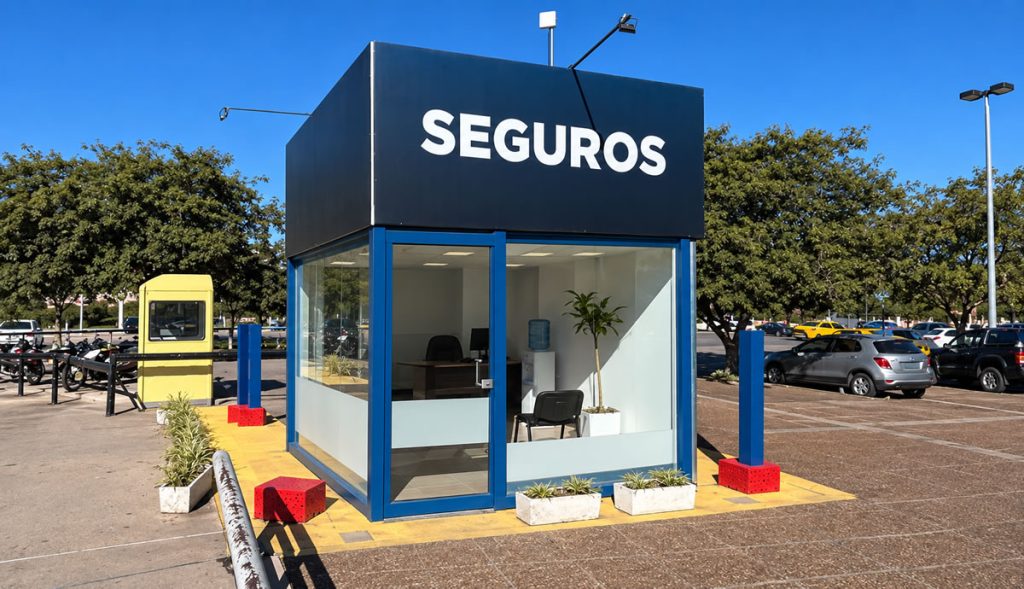
Las Estaciones de Servicio continúan ampliando su oferta mucho más allá del combustible. Gastronomía, receptoría, espacios de trabajo, paquetes financieros y soluciones para la movilidad fueron ganando lugar en un sitio que busca aprovechar mejor cada visita. Dentro de esa transformación comienza a aparecer otra alternativa con una relación directa con el automovilista, la posibilidad de consultar y contratar seguros desde el propio punto de venta.
La propuesta no exige necesariamente instalar una oficina ni incorporar personal dedicado a esa actividad. Una pieza publicitaria con un código QR puede conectar al cliente con un productor o broker, iniciar una conversación por WhatsApp, solicitar los datos necesarios y ofrecer distintas cotizaciones desde el teléfono celular.
Marcelo Deve, Director de “Tiempo de Seguros”, explicó a Surtidores que este mecanismo ya comenzó a utilizarse en espacios vinculados con los vehículos y aunque todavía no observó una implementación masiva dentro de las bocas de expendio, adelantó que por ejemplo, se coloca publicidad con un código QR que lleva directamente a WhatsApp, donde piden los datos del vehículo, realizan la cotización y después envían las distintas opciones.


La tecnología cambia sustancialmente la posibilidad de sumar este tipo de prestación. No hace falta que el cliente resuelva toda la operación mientras carga combustible. La expendedora puede convertirse simplemente en el punto donde comienza el contacto y la conversación continúa después por medios digitales.
Para el empresario, el atractivo radica en aprovechar un flujo de público que ya existe. Quien llega a cargar nafta, gasoil o GNC es, en una proporción importante, propietario o usuario habitual de un vehículo y forma parte del público natural del mercado asegurador.
La relación entre ambas actividades tampoco es completamente nueva en la Argentina. En 2024, 123Seguro llegó a un acuerdo con Shell Box para acercar coberturas automotor a usuarios de la plataforma de fidelización de la petrolera. La iniciativa utilizó el ecosistema digital de la marca para ofrecer alternativas vinculadas directamente con la movilidad.
La diferencia de una propuesta aplicada a establecimientos individuales estaría en que no sería necesaria una gran plataforma propia. La identificación del cliente podría comenzar mediante cartelería, pantallas, tickets, aplicaciones de fidelización o códigos QR colocados en sectores de circulación.
En otros países la integración avanzó más. Hindustan Petroleum Corporation Limited, una de las grandes compañías energéticas de India, incorporó los seguros dentro de su cartera de actividades complementarias al expendio. La empresa desarrolló acuerdos con compañías aseguradoras para ofrecer este tipo de servicios en su red y durante 2026 amplió las opciones vinculadas con compra y renovación de pólizas para vehículos.
“La experiencia resulta significativa porque forma parte de una estrategia destinada a transformar las estaciones en espacios donde el conductor pueda resolver diferentes necesidades durante una misma visita, sin limitar el vínculo comercial a los litros despachados”, comentó el entrevistado.
También existen desarrollos que combinan combustible, programas de fidelización y coberturas. En Tailandia, Bangchak incorporó productos aseguradores dentro de las alternativas disponibles para los miembros de su programa de beneficios. En Europa del Este, distintas aplicaciones de movilidad conectan descuentos en redes de combustibles con seguros automotores y servicios de asistencia.

Deve sostuvo que en los casos que conoce existen distintas formas de instrumentar económicamente esos acuerdos. Puede pactarse un reconocimiento por la presencia publicitaria, por la generación de contactos o bajo otros esquemas comerciales definidos entre las partes.
Alegó que ese aspecto requiere una consideración adicional en Argentina. La intermediación y el asesoramiento en materia de seguros están regulados y deben quedar a cargo de productores, brokers o sujetos debidamente habilitados. Por ese motivo, cualquier acuerdo debería definir con precisión cuál es la participación de la Estación de Servicio y cómo se remunera esa vinculación sin avanzar sobre una actividad reservada a operadores autorizados.
“Con el QR se llega a WhatsApp, se toman los datos del vehículo, se hacen las cotizaciones y se las envían al cliente. Después se puede acordar cómo participa económicamente el establecimiento por generar ese contacto o por tener la cartelería disponible”, concluyó Deve.
DEJANOS TU COMENTARIO!