

 13:34


 Martes, 03 de noviembre 2026
Análisis
Activar/Desactivar Leer Página
Los desperdicios de alimentos e insumos pueden reducir la rentabilidad sin que se advierta en las cuentas diarias. Una experiencia de control permitió bajar esas pérdidas y muestra una oportunidad de ahorro para las Estaciones de Servicio.
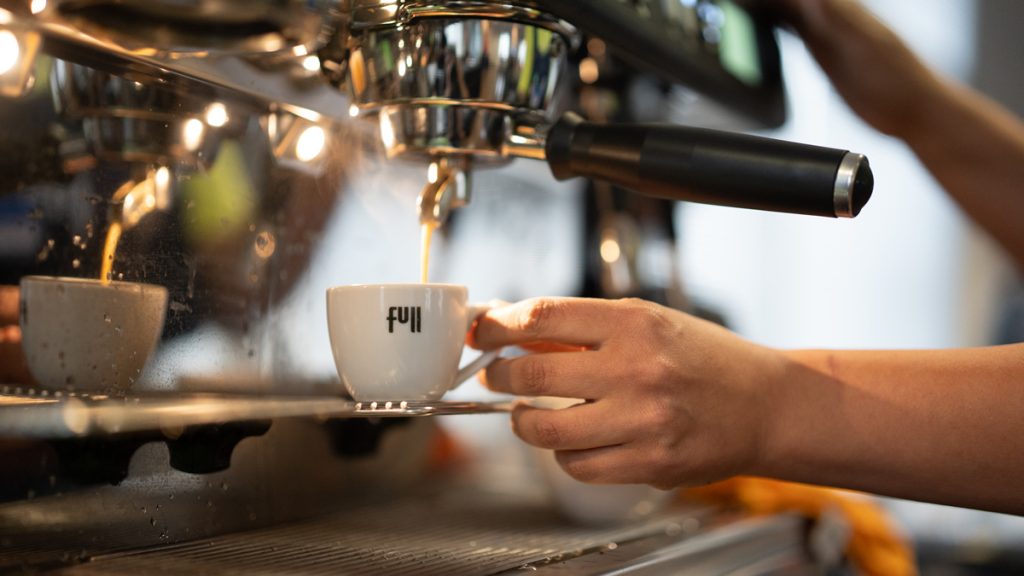
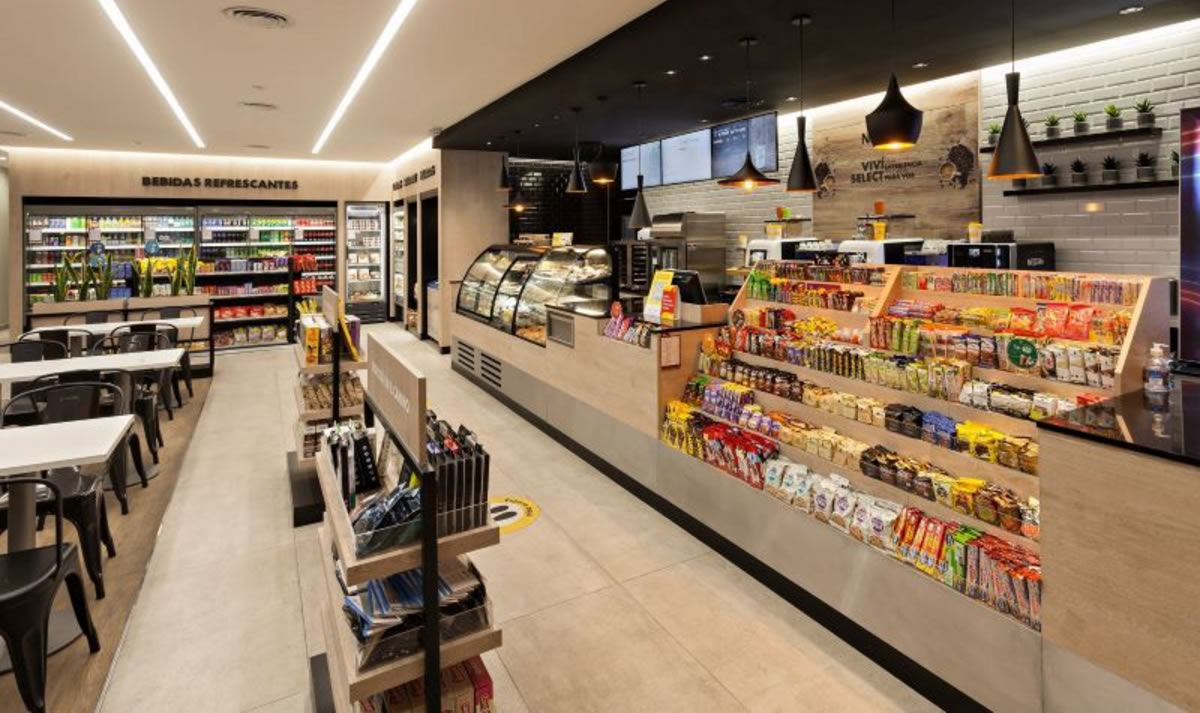
Una bandeja de medialunas que queda al cierre, sándwiches preparados de más o leche que se desperdicia al servir un café. Cada descarte parece pequeño, pero su acumulación puede llevarse una parte importante de los ingresos de una tienda de conveniencia. Detectar cuánto cuestan esas pérdidas permite mejorar el resultado del negocio sin necesidad de aumentar las ventas.
El problema suele quedar detrás de otras preocupaciones de la actividad diaria, porque suele solamente controlarse la recaudación, se repone mercadería y se organiza la elaboración, aunque no siempre se registra el valor de aquello que termina en la basura. Allí aparecen gastos que se repiten y que pueden convertirse en una costumbre difícil de advertir.

Juan Cerino, consultor financiero y titular de Newen Consultora, explicó a Surtidores que revisar las compras, el almacenamiento y la preparación permite identificar dónde se pierde dinero y qué tareas necesitan ajustes.
“Este tipo de pérdidas suele originarse en alimentos que no se venden, productos vencidos, sobrantes de elaboración, sobreproducción de medialunas y sándwiches, porciones excesivas y desperdicios de insumos durante la preparación de café y otras bebidas”, detalló.
Cerino aseveró que comprar más de lo que tiene salida puede generar vencimientos y que elaborar sin ajustar las cantidades a la demanda deja sobrantes. Por ello, aconsejó intentar que los ingredientes no superen cálculos previstos para no incrementar el costo de cada producto sin modificar el precio que paga el cliente.
“La dificultad aparece cuando esos movimientos no quedan asentados”, comentó Cerino y observó que una preparación que salió mal o algunas unidades sin vender pueden parecer irrelevantes al terminar un turno. Sin embargo, explicó que para conocer su impacto económico hace falta reunir los descartes y observar con qué frecuencia ocurre.
“Muchas veces son situaciones que se repiten diariamente, pero que no se registran ni se cuantifican. La mercadería se compra, se utiliza o se descarta, pero no siempre se puede determinar cuánto representa económicamente”, advirtió.
Para dimensionar el problema, el especialista compartió una experiencia de una Estación de Servicio asesorada por Newen, cuya identidad mantuvo en reserva. En esa operación, las mermas representaban aproximadamente el 10 por ciento de las ventas de la tienda de conveniencia.
La cifra sirve como muestra del peso que pueden alcanzar estos desperdicios. No significa que todos los negocios tengan el mismo nivel de pérdida, pero permite observar qué ocurre cuando se mide una parte de la actividad que habitualmente recibe menos atención que la caja.
“En esa Estación de Servicio detectamos que las mermas representaban aproximadamente el 10 por ciento de las ventas, un porcentaje muy significativo que afectaba directamente su rentabilidad”, señaló el consultor.
El trabajo se concentró en revisar los procesos de compra, almacenamiento, preparación y control de mercadería. A partir de ese seguimiento se identificaron desvíos y se implementaron medidas correctivas. El indicador terminó bajando hasta aproximadamente el 1,5 por ciento.
Llevado a una cuenta sencilla, por cada $100 facturados había inicialmente $10 correspondientes al costo de productos que no llegaban a convertirse en ventas. Después de las correcciones, ese importe se redujo a alrededor de $1,50. La diferencia fue de $8,50 por cada $100 de ingresos.
Ese ahorro corresponde a mercadería que dejó de perderse. Su efecto sobre la ganancia final depende también de los demás gastos de la actividad, pero permite reconocer una mejora concreta dentro de la propia operación.
Para los responsables de las Estaciones de Servicio, el primer punto es poder distinguir qué se descarta y por qué. Saber que hubo una pérdida permite calcularla, pero conocer su origen ayuda a decidir si corresponde revisar las cantidades compradas, la conservación, el volumen elaborado o el uso de ingredientes.
También permite evaluar mejor una jornada de buena circulación. Vender más café o comida no alcanza para conocer el rendimiento si, al mismo tiempo, crecen los sobrantes o se consume más materia prima de la prevista. La recaudación y el aprovechamiento de los productos necesitan mirarse juntos.
“Mediante controles adecuados, es posible recuperar rentabilidad sin necesariamente incrementar las ventas”, concluyó Cerino.
DEJANOS TU COMENTARIO!