

 17:48


 Viernes, 20 de noviembre 2026
Motivos de impugnación
Activar/Desactivar Leer Página
Las Estaciones de Servicio ya afrontan gastos para verificar la precisión de los equipos y auditar la seguridad de sus instalaciones. Si la boleta municipal suma otro cargo, el acta de inspección permite saber qué trabajo se hizo y si se paga por otra vía.
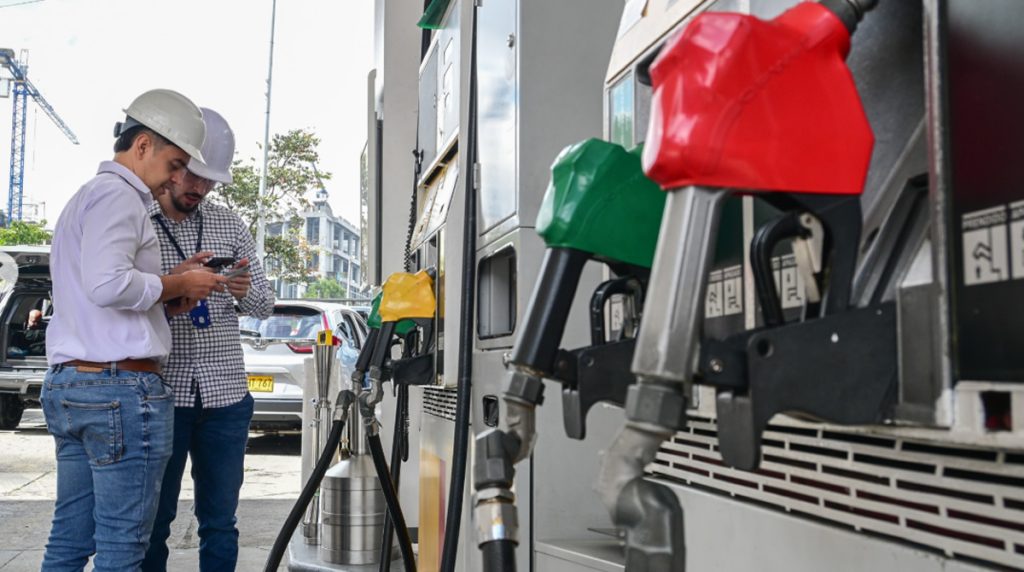
Una estación puede recibir una inspección municipal de seguridad e higiene y encontrar después en la boleta un cargo específico por revisar los surtidores. Para saber si ambos conceptos corresponden a la misma visita, conviene mirar qué tareas quedaron asentadas en el acta. Ese detalle puede dar lugar a un reclamo si la comuna vuelve a cobrar por una revisión que el expendedor ya paga.
El caso que abrió la discusión fue el de Arrecifes, en la provincia de Buenos Aires. El Decreto 499/26, firmado el 19 de agosto y publicado el 14 de noviembre, fijó en $33.136,01 el derecho anual por inspección de surtidores de nafta y derivados del petróleo. El valor figura en la actualización de tributos para la cuota 9 de 2026, en el marco de la Ordenanza Fiscal e Impositiva 3785.

Fabián Tobalo, abogado de la Federación de Entidades de Combustibles, sostuvo que hay fundamentos para impugnar la medida. Explicó que estos cargos suelen figurar como derechos de oficina o de inspección de pesas y medidas. Para evaluar el cobro, planteó dos preguntas ¿La comuna hizo el trabajo? ¿Tenía facultades para hacerlo?
“La fiscalización técnica, metrológica y de seguridad de los surtidores de combustible corresponde a la órbita de las autoridades nacionales”, afirmó. La Ley Nacional de Metrología 19.511 y las resoluciones de la Secretaría de Comercio regulan la comprobación de la precisión del despacho, tanto al habilitar el equipo como en la verificación anual. Según explicó, los cambios introducidos entre 2025 y 2026 abrieron a laboratorios privados acreditados ante el Organismo Argentino de Acreditación una tarea que hasta entonces estaba reservada al INTI.
Para la seguridad de las instalaciones y los tanques subterráneos, así como para el control de la calidad del combustible, Tobalo citó la Ley de Hidrocarburos 17.319 y la Resolución 1102/2004. Ubicó a la Secretaría de Energía como autoridad de aplicación y señaló que el régimen contempla la intervención de auditoras habilitadas a nivel nacional. A su criterio, los municipios bonaerenses carecen de atribuciones y de equipamiento homologado para comprobar la calibración o emitir certificaciones de seguridad hidrocarburífera.
Con la boleta en mano, el expendedor puede pedir por escrito la norma que respalda el importe y una copia del acta o del informe de inspección. La fecha y el detalle de la visita permiten comparar lo que hizo el municipio con el certificado de calibración, el informe de la auditora y las revisiones locales que ya figuran en la cuenta de la estación.
Si la comuna no puede acreditar que prestó el servicio, aparece el primer motivo de impugnación. Tobalo recordó que, según la doctrina de la Corte Suprema, una tasa exige una prestación “concreta, efectiva e individualizada”. Sin una inspección real y válida, sostuvo, el cargo puede cuestionarse como un impuesto encubierto inconstitucional.

Si hubo una visita y se revisaron las condiciones generales de salubridad y seguridad del comercio, el abogado señaló que ese trabajo ya está comprendido en la Tasa por Inspección de Seguridad e Higiene (TISH). En ese caso, consideró desproporcionado exigir otro desembolso sin precisar qué tarea adicional hizo la comuna.
“Cobrar un derecho adicional específico por cada surtidor implica duplicar el gravamen sobre una misma actividad sin una contraprestación diferenciada”, concluyó Tobalo.
DEJANOS TU COMENTARIO!