

 20:17


 Jueves, 24 de septiembre 2026
Actualización
Activar/Desactivar Leer Página
Un cálculo sobre precios de referencia del Gran Buenos Aires muestra el impacto que tendría en ambos combustibles el ajuste completo de los impuestos, si se trasladara íntegramente al surtidor.
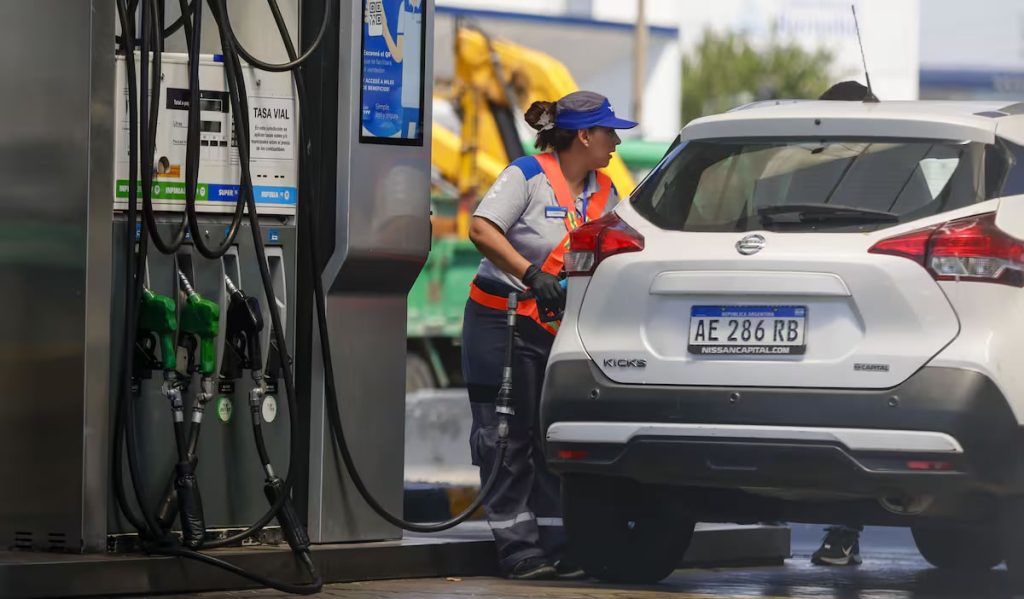
Cada fin de mes, la actualización de los impuestos a los combustibles vuelve a abrir la misma pregunta: cuánto del incremento acumulado autorizará el Gobierno y cuánto seguirá postergado. Hasta ahora, el Ejecutivo optó por aplicar subas parciales para evitar que toda la carga pendiente llegue de una vez a los surtidores.
Para septiembre mantuvo ese criterio. El Decreto 829/2026 dispuso que los incrementos remanentes correspondientes a 2024, 2025 y los dos primeros trimestres de 2026 tengan efecto desde el 1° de octubre, salvo que una nueva norma vuelva a modificar el plazo.

Según un análisis efectuado por el Grupo de Estudios de Economistas GERES, con datos de ARCA y la Secretaría de Energía, si se cobraran todos los impuestos correspondientes y el aumento se trasladara íntegramente al precio de venta, la nafta súper subiría alrededor del 11 por ciento y el gasoil grado 3, cerca del 4 por ciento.
En el primero de los productos, el Impuesto a los Combustibles Líquidos y el Impuesto al Dióxido de Carbono suman actualmente $411,45 por litro. Con la actualización completa por IPC que establece el marco legal vigente alcanzarían $676,44. Una vez considerado el efecto de los biocombustibles, la diferencia pendiente es de $233,19 por litro. Al comparar ese monto con un precio de referencia de $2.085 en el Gran Buenos Aires, el impacto resulta del 11,2 por ciento.
 (1).gif)
En el gasoil grado 3, la diferencia entre los impuestos vigentes y los plenamente actualizados por IPC es de $110,26 por litro. Tras considerar el efecto de la mezcla con biocombustibles, el monto pendiente queda en $101,99. Sobre un precio de referencia de $2.375, equivale al 4,3 por ciento. La cuenta permite dimensionar la decisión que deberá tomar el Ejecutivo, pero no anticipa una suba confirmada.
Ignacio Barousse, exdirector nacional de Refinación y Comercialización, expresó a este medio su visión sobre el impacto del ajuste. El especialista opinó que “la determinación de los precios en surtidor es un asunto complejo en el que intervienen numerosas variables, tales como los precios internacionales de referencia, la posición importadora o exportadora del país, los precios de los biocombustibles y el tipo de cambio, entre otros factores”.
En ese sentido, indicó que “en las naftas, donde el país presenta saldos exportables, habría margen para adecuar los montos de los impuestos internos y dar cumplimiento a la legislación vigente sin alterar los valores de pizarra, dado que los precios locales resultan superiores a los precios de referencia de exportación”.
Con respecto al gasoil, indicó que la situación es diferente y que “no existiría margen para ajustar los montos de los impuestos sin un traslado directo al surtidor”. Al respecto, señaló que el aumento de los impuestos impactaría en el orden del 5 por ciento, lo cual no resulta una cifra muy significativa considerando que ese producto aumentó más de un 30 por ciento durante este año.
DEJANOS TU COMENTARIO!