

 16:33


 Lunes, 14 de septiembre 2026
Régimen de Declaración Jurada Simplificada
Activar/Desactivar Leer Página
La media sanción de Inocencia Fiscal II incorpora una herramienta que podría reducir la cantidad de períodos abiertos a revisión para quienes explotan Estaciones de Servicio.
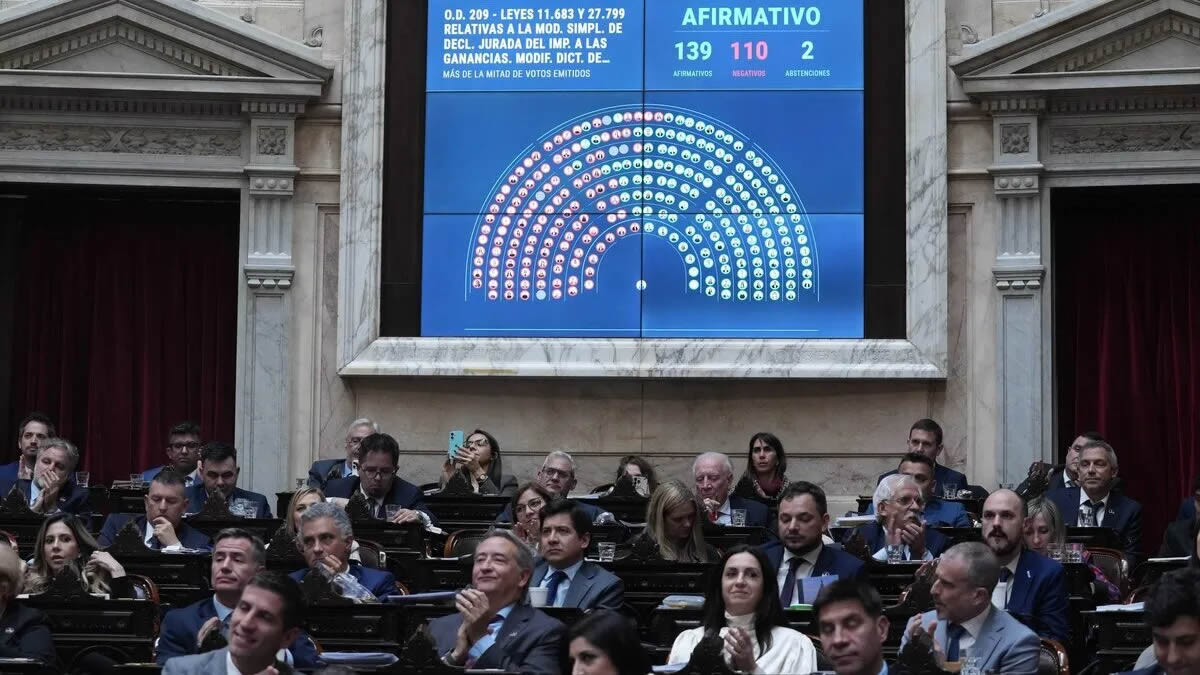
La aprobación en Diputados de Inocencia Fiscal II abrió una posibilidad especialmente relevante para los estacioneros que desarrollan la actividad a título personal: utilizar un año como período de referencia y, bajo determinadas condiciones, reducir considerablemente la exposición de ejercicios anteriores a futuras inspecciones.
El mecanismo es conocido como “tapón fiscal” y constituye uno de los puntos centrales del Régimen de Declaración Jurada Simplificada. Consultado por Surtidores, el tributarista Diego Fraga señaló que la herramienta puede resultar particularmente atractiva para quienes explotan directamente una o varias Estaciones de Servicio.
En lugar de mantener varios ejercicios expuestos a cuestionamientos del organismo recaudador, el sistema permite colocar el foco sobre el año utilizado como referencia. “Si el contribuyente cumple las condiciones, el período base queda como una suerte de año testigo y la presunción de exactitud protege hacia atrás los períodos no prescriptos”, afirmó.

Para una Estación de Servicio, donde existe un volumen elevado de facturación, operaciones bancarias, cobros electrónicos, transferencias y múltiples cruces de información, la modificación puede tener un impacto significativo.
“Para un estacionero que explota personalmente su negocio, esto es un beneficio enorme, porque una actividad con muchísima facturación, movimientos bancarios, medios de pago y cruces de información deja de tener varios años potencialmente abiertos a discusión”, explicó Fraga.
Según el especialista, la ventaja supera incluso la simplificación administrativa de la declaración de Ganancias. La clave está en el resguardo que se genera sobre los períodos anteriores.
“El riesgo fiscal queda esencialmente concentrado en un solo período. Por eso, para quien sea elegible y tenga razonablemente ordenado ese año, me cuesta encontrar una ventaja en no adherir”, aseguró.
La cobertura, sin embargo, no supone inmunidad ante una inspección. Para conservar el beneficio será necesario cumplir las condiciones establecidas por el régimen y evitar inconsistencias relevantes en el ejercicio que funciona como base.
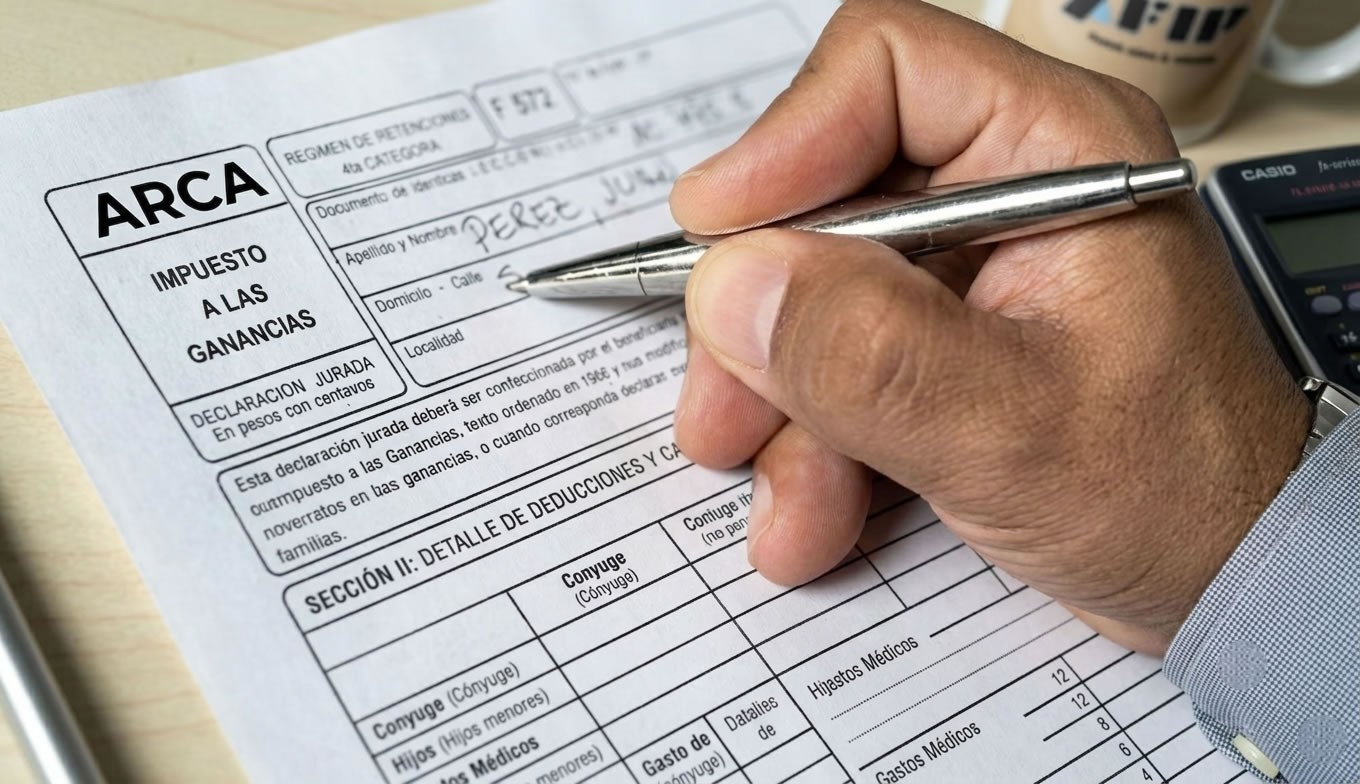
Por eso y previamente, el estacionero deberá revisar la correspondencia entre ingresos declarados, documentación respaldatoria, movimientos bancarios y demás información que ARCA pueda contrastar.
La reforma que obtuvo media sanción busca además precisar cuándo una diferencia detectada por el organismo puede resultar suficientemente importante como para cuestionar esa presunción de exactitud.
Pero existe otra diferencia central para los empresarios del sector: no es lo mismo explotar la estación directamente como persona humana que hacerlo a través de una sociedad.
“El tapón protege al contribuyente alcanzado por el Régimen Simplificado; no se traslada automáticamente a una sociedad distinta que no está comprendida en esa protección”, remarcó Fraga.
Esto significa que un socio puede encontrarse protegido personalmente y, al mismo tiempo, la empresa propietaria de la estación continuar expuesta a controles sobre su propia situación tributaria.
“Que el socio o dueño pueda exteriorizar determinado patrimonio a título personal no sanea por sí mismo la situación tributaria de la sociedad. Si ARCA encuentra elementos independientes que demuestran, por ejemplo, ventas omitidas o impuestos dejados de ingresar por la empresa, ésta conserva su propia situación”, explicó.
La diferencia también cobra importancia para los estacioneros que pretendan utilizar ahorros acumulados para financiar nuevas inversiones. La ampliación de una playa de expendio, la incorporación de surtidores, la apertura o renovación de una tienda de conveniencia y la suma de nuevos servicios podrían financiarse con fondos que hasta ahora permanecían fuera del circuito formal, siempre bajo las condiciones previstas por la normativa.
 (1).gif)
“Si el estacionero explota personalmente la estación y está amparado por el Régimen Simplificado, el esquema puede ser especialmente atractivo: tiene el tapón sobre los períodos anteriores y puede utilizar patrimonio que estaba inmovilizado para reinvertir en su propia actividad”, sostuvo Fraga.
La situación cambia cuando el establecimiento pertenece a una sociedad y el dinero es patrimonio personal de uno de sus socios. En esos casos será necesario definir correctamente cómo ingresarán los recursos a la compañía, ya sea mediante un aporte de capital, un préstamo u otra herramienta jurídicamente adecuada.
“Habrá que estructurar correctamente cómo esos recursos llegan a la empresa y mantener separada la situación de ambos. La protección que obtuvo el socio no borra una eventual contingencia propia de la sociedad”, advirtió.
La reforma también apunta a dar mayor previsibilidad para que la incorporación de patrimonio al circuito formal no sea utilizada automáticamente por ARCA para reconstruir Ganancias o IVA correspondientes a períodos anteriores.
Fraga consideró que esa cobertura incluso podría tener un alcance mayor que el dinero depositado en cuentas bancarias. “La redacción del régimen es más amplia y permite sostener que la protección puede alcanzar también otros bienes que estaban fuera de las declaraciones”, precisó, aunque aclaró que existen interpretaciones más restrictivas y que será necesario esperar la sanción definitiva y su reglamentación.
El proyecto todavía debe ser tratado por el Senado antes de convertirse en ley. Hasta que finalice el trámite legislativo, los empresarios interesados pueden comenzar a revisar cómo está organizada jurídicamente la explotación y qué nivel de consistencia presenta el ejercicio que eventualmente será tomado como referencia.
“Antes de hacer una inversión importante revisaría quién está adherido, cómo está explotada la estación, qué tan sólido está el año y cuál será el recorrido jurídico y financiero de los fondos”, recomendó Fraga.
Para el especialista, allí se encuentra el cambio de mayor valor para los estacioneros alcanzados: “El Régimen Simplificado permite concentrar buena parte del riesgo fiscal en un único año en lugar de convivir con varios períodos abiertos hacia atrás. Ese ‘tapón’ es, a mi juicio, el beneficio más valioso de todo el sistema”.
DEJANOS TU COMENTARIO!